NIP nabywcy na paragonie fiskalnym
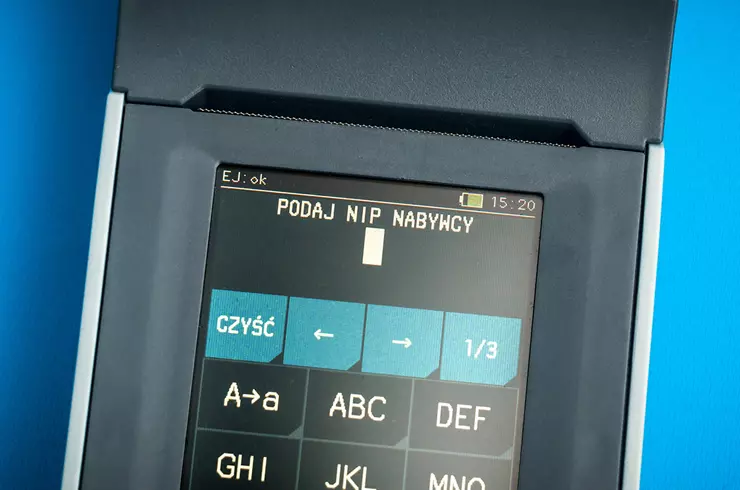
Umieszczenie NIP-u nabywcy w części fiskalnej paragonu to funkcjonalność, która obecnie występuje już we wszystkich modelach kas oraz drukarek rejestrujących. Kiedy takie rozwiązanie jest przydatne dla przedsiębiorcy? I w jaki sposób nabywca towaru lub usługi może wykorzystać paragon fiskalny, który zawiera jego NIP?
Z tego artykułu poradnikowego dowiesz się:
- kiedy przedsiębiorca powinien wystawić paragon fiskalny z NIP-em nabywcy;
- w którym momencie klient musi zgłosić chęć umieszczenia NIP-u na paragonie;
- czy każda współczesna kasa i drukarka fiskalna obsługuje wydruk NIP-u nabywcy;
- kiedy paragon z NIP-em stanowi fakturę uproszczoną;
- czy do paragonu bez NIP-u można później wystawić fakturę na firmę;
- jak postąpić, gdy wartość sprzedaży przekracza 450 zł brutto lub 100 euro;
- jakie konsekwencje może wywołać wystawienie faktury do paragonu bez NIP-u nabywcy;
- jak zmiany związane z Krajowym Systemem e-Faktur wpływają na paragony z NIP-em.
Przedsiębiorca jest zobligowany do wystawienia paragonu fiskalnego z NIP-em nabywcy w sytuacji, gdy spełnione zostaną dwa warunki. Po pierwsze, urządzenie rejestrujące, które jest wykorzystywane przez podatnika, musi w ogóle posiadać omawianą funkcjonalność. Po drugie, paragon z NIP-em trzeba wystawić wyłącznie wtedy, gdy klient poprosi o umieszczenie swojego Numeru Identyfikacji Podatkowej na dowodzie sprzedaży, czyli na żądanie nabywcy.
Kasy umieszczające NIP klienta na paragonie
Warto podkreślić, że w polskim prawie nie ma przepisów, które obligowałyby przedsiębiorców do stosowania kas zapewniających wydruk NIP-u klienta na paragonie. Decyzja dotycząca używania urządzenia z taką funkcjonalnością była i jest dobrowolna.
Jednak w dostępnych obecnie kasach i drukarkach umieszczenie NIP-u nabywcy na paragonie jest już standardem. Każde urządzenie fiskalne, które otrzymuje homologację GUM i trafia do oficjalnej sprzedaży, posiada taką funkcjonalność. Przedsiębiorca instalujący kasę, drukarkę bądź kasoterminal nie musi więc decydować, czy omawiane rozwiązanie będzie mu potrzebne, czy nie. Otrzyma je w wersji podstawowej urządzenia i będzie mógł wykorzystać w dowolnym momencie.
Niemniej, modele wprowadzane na rynek w przeszłości (przed 2013 rokiem) nie musiały wcale zapewniać wydruku paragonu z NIP-em klienta. I często nie zapewniały. A część podatników nadal może korzystać z urządzeń fiskalnych starszego typu, które nie posiadają omawianej tu funkcji. Nie oznacza to jednak, że wspomniani przedsiębiorcy są zobligowani do wymiany swoich kas rejestrujących.
Gdy nabywca poprosi o umieszczenie swojego NIP-u na paragonie
Jeżeli przedsiębiorca posiada urządzenie rejestrujące, które umożliwia wydrukowanie NIP-u nabywcy na paragonie, a klient korzystający z usług firmy poprosi o dowód sprzedaży ze swoim Numerem Identyfikacji Podatkowej, obowiązkiem podatnika będzie wydanie takiego dokumentu. Co więcej, zgodnie z funkcjonującymi przepisami, podany NIP musi się wtedy znaleźć w części fiskalnej omawianego wydruku. Tylko w takich okolicznościach paragon fiskalny z NIP-em nabywcy, jeśli kwota zarejestrowanej transakcji na takim dowodzie sprzedaży nie przekroczy 450 zł (100 euro), może zostać wykorzystany przez klienta jako uproszczona faktura.
Faktura do paragonu - ważna zmiana w przepisach od 1 stycznia 2020 roku
1 stycznia 2020 roku weszły w życie ważne zapisy ustawy z dnia 4 lipca 2019 roku - o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw. Zgodnie z wspomnianym aktem prawnym, przedsiębiorca może wystawić fakturę do paragonu fiskalnego tylko wtedy, gdy na paragonie fiskalnym znajduje się NIP nabywcy. Warto w całości zacytować ten przepis:
„W przypadku sprzedaży zaewidencjonowanej przy zastosowaniu kasy rejestrującej potwierdzonej paragonem fiskalnym fakturę na rzecz podatnika podatku lub podatku od wartości dodanej wystawia się wyłącznie, jeżeli paragon potwierdzający dokonanie tej sprzedaży zawiera numer, za pomocą którego nabywca towarów lub usług jest zidentyfikowany na potrzeby podatku lub podatku od wartości dodanej.”
W związku z powyższym, jeżeli przedsiębiorca nie posiada kasy rejestrującej, która zapewnia wydruk paragonu z NIP-em nabywcy, nie może również wystawić faktury do paragonu fiskalnego. W takich okolicznościach niezbędne jest zainstalowanie nowego urządzenia, wyposażonego w omawianą funkcjonalność. Co więcej, przepisy, które weszły w życie 1 stycznia 2020 roku, przewidują dotkliwe konsekwencje za wystawienie faktury do paragonu bez NIP-u nabywcy. Zgodnie ze wspomnianą nowelizacją ustawy o VAT:
„W przypadku stwierdzenia, że podatnik wystawił fakturę z naruszeniem ust. 5, organ podatkowy ustala temu podatnikowi dodatkowe zobowiązanie podatkowe w wysokości odpowiadającej 100% kwoty podatku wykazanego na tej fakturze. W stosunku do osób fizycznych, które za ten sam czyn ponoszą odpowiedzialność za wykroczenie skarbowe albo za przestępstwo skarbowe, dodatkowego zobowiązania podatkowego nie ustala się.”
FAQ - Pytania związane z NIP-em nabywcy na paragonie fiskalnym
Kiedy należy umieścić NIP nabywcy na paragonie fiskalnym?
NIP nabywcy należy umieścić na paragonie fiskalnym wtedy, gdy przed zakończeniem danej sprzedaży klient w wyraźny sposób poprosi o wpisanie takiego numeru na wspomnianym dokumencie.
Sprzedawca nie wpisuje więc NIP-u nabywcy automatycznie, przy każdej transakcji. Informację tę należy wprowadzić na żądanie klienta i przed wystawieniem paragonu. Co ważne, po zarejestrowaniu sprzedaży oraz wydrukowaniu dokumentu nie ma możliwości zwykłego dopisania NIP-u do jego części fiskalnej.
W którym momencie klient powinien podać swój NIP?
Klient powinien podać swój NIP przed zarejestrowaniem sprzedaży i wystawieniem paragonu fiskalnego.
Najlepiej zrobić to jeszcze przed rozpoczęciem rejestrowania produktów bądź usług, a najpóźniej przed zatwierdzeniem i opłaceniem danej transakcji. Zgodnie z przepisami, jeżeli paragon zostanie już wydrukowany bez NIP-u nabywcy, nie będzie można później wystawić faktury do takiego dokumentu.
Czy sprzedawca ma obowiązek wystawić paragon z NIP-em nabywcy?
Jest to obowiązkowe wyłącznie wtedy, gdy podatnik korzysta z urządzenia fiskalnego, które zapewnia wydruk paragonu z NIP-em nabywcy, a klient poprosi o taki dokument.
Warto podkreślić, że wszystkie produkowane obecnie kasy i drukarki rejestrujące typu online posiadają taką funkcjonalność. Nie jest ona jednak standardem w urządzeniach starszego typu, np. w modelach z papierową kopią paragonów.
Czy NIP klienta można dopisać ręcznie do wydrukowanego paragonu fiskalnego?
Nie. Ręczne dopisanie takiego numeru nie powoduje, że wystawiony dokument staje się prawidłowo zrealizowanym paragonem z NIP-em nabywcy.
Przepisy wyraźnie określają, że jedyną dopuszczalną formą zrealizowania paragonu z NIP-em klienta jest wystawienie dokumentu zawierającego taki numer identyfikacyjny. Co więcej, dane dotyczące klienta muszą zostać umieszczone w części fiskalnej wspomnianego dowodu sprzedaży.
Czy sprzedawca powinien zapytać klienta o konieczność umieszczenia NIP-u na paragonie?
Zgodnie z przepisami, sprzedawca korzystający z kasy fiskalnej nie ma takiego obowiązku.
Pytanie dotyczące umieszczenia NIP-u nabywcy na paragonie może być wyrazem dobrej woli przedsiębiorcy lub jego pracownika, lecz przepisy nie wymagają takiego postępowania. Podobnie jak przy fakturze wystawianej na firmę, to klient powinien w takiej sytuacji wyraźnie zaznaczyć, jakiego rodzaju dowodu sprzedaży potrzebuje.
Czy każda kasa fiskalna umożliwia wydruk NIP-u nabywcy na paragonie?
Wszystkie produkowane współcześnie kasy i drukarki fiskalne online posiadają funkcję drukowania NIP-u nabywcy na paragonie.
Tego typu opcja może jednak nie być dostępna w urządzeniach starszego typu (z papierową lub elektroniczną kopią paragonów). A wspomniane modele, pomimo swojego wieku i wielu lat eksploatacji, nadal są wykorzystywane przez niektórych podatników. Warto również podkreślić, że nie ma możliwości zmodernizowania starszego urządzenia fiskalnego tak, aby zapewniło wydruk NIP-u nabywcy na paragonie. Jedynym sposobem na wprowadzenie omawianej funkcji jest zakup i instalacja nowej kasy rejestrującej.
Czy brak funkcji wydruku NIP-u klienta na paragonie oznacza obowiązek wymiany kasy fiskalnej?
Nie, nie jest to równoznaczne z obowiązkiem wymiany starej kasy fiskalnej na nową, która posiada taką funkcjonalność.
Przedsiębiorca może więc dobrowolnie zdecydować, czy chce dokonać modernizacji stosowanej technologii sprzedaży. Przemawiają za tym przede wszystkim oczekiwania klientów biznesowych, którzy korzystają z usług firmy. Brak opcji wydruku NIP-u nabywcy na paragonie może bowiem sprawić, że kontrahent zrezygnuje z zakupu towaru lub usługi.
Kiedy paragon z NIP-em nabywcy jest fakturą uproszczoną?
Paragon fiskalny z NIP-em nabywcy jest uznawany za fakturę uproszczoną wtedy, gdy znajdująca się na nim wartość sprzedaży nie przekracza kwoty 450 zł brutto (albo 100 euro).
Warto jednak pamiętać, że taka forma dokumentacji będzie dopuszczalna wyłącznie do 31 grudnia 2026 roku. W późniejszym czasie uniemożliwią to regulacje prawne, które są związane z wprowadzeniem w Polsce Krajowego Systemu e-Faktur.
Czy paragon z NIP-em do 450 zł wymaga wystawienia dodatkowej faktury?
Nie. Jeżeli paragon z NIP-em nabywcy spełnia warunki faktury uproszczonej, jest już fakturą i co do zasady nie trzeba wystawiać do niego kolejnego dokumentu.
Zrealizowanie kolejnej faktury, do tej samej sprzedaży opodatkowanej, doprowadziłoby do niepotrzebnego zdublowania dokumentacji. A to z kolei wiązałoby się z koniecznością zapłacenia podwójnego VAT-u od jednej transakcji.
Co zrobić, gdy wartość transakcji przekracza 450 zł brutto?
Jeżeli sprzedaż przekracza 450 zł brutto lub 100 euro, sam paragon z NIP-em klienta nie jest już uznawany za fakturę uproszczoną.
Nabywca może wtedy np. od razu poprosić o wystawienie pełnej faktury VAT lub wykorzystać paragon ze swoim NIP-em do wystawienia takiej faktury. W obydwu przypadkach kluczowe jest to, aby zgodnie z przepisami potwierdzić, że zakup towaru lub usługi był dokonywany na firmę.
Czy można wystawić fakturę do paragonu, który nie zawiera NIP-u klienta?
Nie, ponieważ będzie to niezgodne z obowiązującymi przepisami fiskalnymi.
Zasada ta obowiązuje od 1 stycznia 2020 roku. W związku z tym, jeżeli klient biznesowy chce później otrzymać fakturę na firmę, musi zgłosić ten zamiar i podać NIP przed wydrukowaniem paragonu.
Czy do paragonu bez NIP-u klienta można wystawić fakturę imienną dla osoby fizycznej?
Tak, ograniczenie dotyczące faktury do paragonu bez NIP-u nabywcy odnosi się przede wszystkim do faktur wystawianych na rzecz innych podatników.
Osoba fizyczna, która dokonuje zakupu prywatnego, może poprosić o fakturę konsumencką. Taki dokument nie służy jednak do rozliczenia wydatku w ramach prowadzonej działalności gospodarczej i nie może być później przekształcony na fakturę firmową.
Co zrobić, jeśli na paragonie wydrukowano błędny NIP nabywcy?
Błędnego NIP-u klienta nie można tak po prostu skreślić lub poprawić na wydrukowanym już paragonie fiskalnym.
Wprowadzanie jakichkolwiek zmian na wystawionym paragonie jest niezgodne z przepisami i grozi dotkliwymi konsekwencjami. Natomiast dalsze postępowanie, w przypadku wystąpienie jakiejkolwiek pomyłki, zależy od rodzaju błędu i jego okoliczności. Przedsiębiorca powinien wtedy zabezpieczyć dokumentację potwierdzającą transakcję i skonsultować sposób korekty z księgowością lub doradcą podatkowym.
Czy na paragonie z NIP-em muszą znajdować się pełne dane klienta, który podał swój numer identyfikacyjny?
Nie. Paragon z NIP-em nabywcy nie musi zawierać takich informacji.
Jeżeli taki dokument fiskalny ma później posłużyć do wystawienia faktury lub zostać użyty jako uproszczona faktura (w przypadku transakcji nieprzekraczającej 450 złotych), wystarczający będzie numer identyfikacji podatkowej.
Czy paragon z NIP-em można zaliczyć do kosztów firmowych?
Paragon z NIP-em nabywcy, który spełnia wymogi dotyczące faktury uproszczonej, jest dokumentem księgowym i można go rozliczyć tak samo, jak standardową fakturę.
Z zastrzeżeniem, że możliwość zaliczenia wydatku do kosztów lub odliczenia VAT zależy również od charakteru zakupu i spełnienia ogólnych warunków podatkowych. W związku z tym, samo umieszczenie NIP-u nabywcy na paragonie nie przesądza jeszcze o prawie do rozliczenia takiego wydatku. Ponadto, warto pamiętać, że za sprawą Krajowego Systemu e-Faktur wystawianie faktur uproszczonych za pomocą kas fiskalnych będzie dopuszczalne wyłącznie do 31 grudnia 2026 roku. Po tym terminie wspomniane dokumenty zostaną całkowicie wycofane z obiegu.
Czy można wystawić zbiorczą fakturę do kilku paragonów z NIP-em nabywcy?
To zależy od tego, czy mamy do czynienia z fakturami uproszczonymi, czy też z paragonami zawierającymi NIP nabywcy (na kwoty powyżej 450 złotych), które zostaną później wykorzystane do wystawienia faktury zbiorczej.
Przedsiębiorca nie powinien wystawiać faktury zbiorczej na podstawie kilku faktur uproszczonych. W takich okolicznościach powstaje bowiem ryzyko obowiązku zapłaty podwójnego VAT-u. Dopuszczalne jest natomiast wystawienie faktury zbiorczej do kilku paragonów z NIP-em nabywcy, które dokumentują sprzedaż na kwoty powyżej 450 złotych brutto (albo 100 euro). Takie paragony fiskalne nie są bowiem uznawane za uproszczone faktury.
Czy paragon z NIP-em nabywcy trzeba przechowywać?
Tak. Przedsiębiorca, który otrzymał paragon fiskalny ze swoim NIP-em, musi przechowywać taki dokument zgodnie z obowiązującymi przepisami.
Dotyczy to w szczególności sytuacji, w której paragon z NIP-em nabywcy jest uznawany za uproszczoną fakturę. Wspomniany dokument należy przechowywać w taki sam sposób i na takich samych zasadach, jak standardową fakturę VAT – przez co najmniej 5 lat, licząc od końca roku obrachunkowego, w którym wystawiono dany dowód sprzedaży.
Czy NIP nabywcy powinien znajdować się w części fiskalnej paragonu?
Tak. NIP nabywcy musi zostać wydrukowany przez urządzenie rejestrującej w części fiskalnej paragonu.
Umieszczenie takiego numeru w części niefiskalnej paragonu lub na dodatkowym wydruku z kasy nie będzie zgodne z obowiązującymi przepisami. Nie pozwoli to później np. na prawidłowe wystawienie faktury do paragonu.
Czy kasa fiskalna sprawdza poprawność wpisanego NIP-u nabywcy?
Tego typu funkcja jest dostępna w wybranych modelach kas systemowych (all-in-one), które posiadają zainstalowaną aplikację sprzedażową.
Należy jednak podkreślić, że za podanie prawidłowego NIP-u odpowiada nabywca, który chce otrzymać paragon ze swoim numerem identyfikacji podatkowej. Natomiast sprzedawca powinien w takiej sytuacji precyzyjnie wprowadzić dane otrzymane od klienta. Dlatego też przed zatwierdzeniem transakcji warto np. ponownie odczytać cały NIP nabywcy lub wyświetlić go do weryfikacji.
Czy paragon z NIP-em nabywcy podlega pod KSeF?
Nie. Paragonu z NIP-em nabywcy - wtedy, gdy jest on uznawany za fakturę uproszczoną - nie należy wprowadzać do KSeF-u.
Przedsiębiorca może jednak wykorzystać paragon fiskalny z NIP-em, na którym wartość sprzedaży przekroczyła 450 złotych brutto, do wystawienia faktury ustrukturyzowanej, podlegającej pod Krajowy System e-Faktur.
Co od 1 stycznia 2027 roku zmieni się w przypadku paragonu fiskalnego z NIP-em nabywcy?
Od 1 stycznia 2027 roku paragon z NIP-em nabywcy, który dokumentuje transakcję na kwotę do 450 złotych brutto (albo 100 euro), nie będzie już uznawany za uproszczoną fakturę.
Taka zmiana jest efektem wprowadzenia Krajowego Systemu e-Faktur. Paragon z NIP-em nabywcy, który do 31 grudnia 2026 roku będzie jeszcze uznawany za uproszczoną fakturę, po tej dacie nie spełni wymogów dotyczących wystawiania i przesyłania faktur ustrukturyzowanych.
Jakie konsekwencje grożą za wystawienie faktury do paragonu, który nie zawiera NIP-u nabywcy w części fiskalnej?
Naruszenie przepisów w tej sprawie będzie skutkowało nałożeniem dodatkowego zobowiązania podatkowego.
Szczegółowo opisała to nowelizacja ustawy o VAT, która weszła w życie 1 stycznia 2020 roku. Zgodnie z jej treścią, dodatkowe zobowiązanie, w wysokości odpowiadającej 100% kwoty podatku wykazanego na nieodpowiednio wystawionej fakturze, jest ustalane przez organ podatkowy, pod który podlega dana działalności gospodarcza.
Tematy powiązane
- Co grozi za niewydanie paragonu fiskalnego?
- Oświadczenie dotyczące zasad prowadzenia ewidencji - kiedy trzeba je sporządzić?
- Jak postępować w sytuacji wystawienia paragonu fiskalnego z oczywistym błędem?
Kategorie artykułów
Grupy tematyczne
Zadaj pytanie